




O Tribunal de Contas de Mato Grosso (TCE-MT) quer que os municípios acelerem, ainda em 2026, a busca por valores de ISSQN que ficaram para trás. A corrida tem um motivo: este será o último ano considerado no cálculo da receita média que servirá de referência para a distribuição do futuro Imposto sobre Bens e Serviços (IBS).
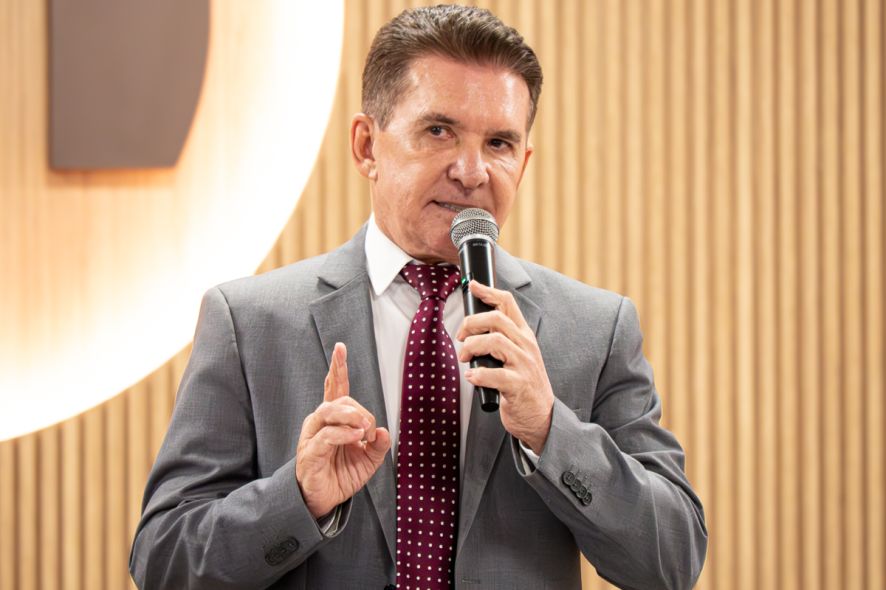
Para o presidente do TCE-MT, conselheiro Sérgio Ricardo, os prefeitos precisam aproveitar os últimos meses do ano para identificar, cobrar e recuperar recursos que ainda podem entrar nos cofres municipais.
“O Tribunal está orientando os municípios para que façam, ainda em 2026, o esforço necessário para identificar e recuperar receitas”, afirmou Sérgio Ricardo.
A recomendação foi elaborada pela Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento (COPSFID), presidida por Valter Albano, após uma solicitação da Prefeitura de Sorriso. O documento aponta caminhos para recuperar valores de impostos omitidos, subdeclarados ou considerados difíceis de receber.
Um dos alertas é para o risco de parte desses créditos perder a possibilidade de cobrança com o passar do tempo. Além disso, 31 de dezembro encerra o período utilizado para formar a receita média de referência do IBS, aumentando a pressão sobre os municípios.
O TCE-MT também orienta que as prefeituras não olhem apenas para o valor registrado como dívida. A análise deve considerar as chances reais de recebimento, os custos da cobrança, o tempo da dívida e a capacidade financeira de cada contribuinte.
Entre as alternativas está a autorregularização, permitindo que empresas e contribuintes corrijam pendências e paguem os valores devidos ainda neste ano. Descontos e condições diferenciadas também podem ser adotados, desde que tenham respaldo legal e justificativa técnica.
A orientação reforça que 2026 representa uma janela importante para aumentar a arrecadação e melhorar a base que será considerada na transição para o novo sistema tributário. O documento, porém, tem caráter orientativo e não substitui a responsabilidade de cada município na gestão e cobrança de seus créditos.
Com informações da Assessoria.